Frame Daily, Jakarta - Tekanan keuangan membuat sebagian orang perlu mengevaluasi kembali kebiasaan belanja dan pengeluaran sehari-hari. Salah satu langkah yang dapat dilakukan adalah downgrade lifestyle, yaitu menyesuaikan gaya hidup dengan kondisi keuangan yang sedang dihadapi.
Downgrade lifestyle bukan sekadar mengurangi belanja atau berhenti menikmati hiburan. Langkah ini berkaitan dengan kemampuan membedakan kebutuhan dan keinginan, menentukan prioritas, serta memastikan pengeluaran tidak melampaui kemampuan finansial.
Bagi seseorang yang mengalami penurunan pendapatan, memiliki cicilan besar, atau ingin memperbaiki kondisi keuangan, penyesuaian gaya hidup dapat menjadi langkah awal untuk mengurangi tekanan pada anggaran bulanan.
Apa Itu Downgrade Lifestyle?
Downgrade lifestyle adalah upaya menurunkan atau menyesuaikan standar pengeluaran agar sesuai dengan kemampuan keuangan saat ini.
Penerapannya bisa berupa mengganti kendaraan dengan pilihan yang lebih ekonomis, mengurangi frekuensi makan di restoran, memilih tempat tinggal dengan biaya lebih terjangkau, atau menghentikan langganan layanan yang jarang digunakan.
Konsep ini tidak berarti seseorang harus menghilangkan seluruh kenyamanan hidup. Tujuannya adalah mempertahankan kebutuhan utama sekaligus mengurangi pengeluaran yang tidak lagi sebanding dengan kondisi keuangan.
Sebagai contoh, seseorang yang sebelumnya terbiasa membeli kopi setiap hari dapat mulai membuat kopi sendiri di rumah. Sementara itu, kebiasaan berbelanja untuk mengikuti tren bisa diganti dengan membeli barang hanya ketika benar-benar diperlukan.
Penghematan dari perubahan kecil tersebut dapat dialihkan untuk kebutuhan pokok, dana darurat, atau kewajiban keuangan yang harus dipenuhi.
Mengapa Downgrade Lifestyle Perlu Dipertimbangkan?
Ada beberapa kondisi yang membuat penyesuaian gaya hidup layak dipertimbangkan.
Pertama, pendapatan tidak lagi stabil. Ketika pemasukan berkurang atau berubah-ubah, mempertahankan pengeluaran seperti saat pendapatan masih tinggi dapat meningkatkan risiko kekurangan uang pada akhir bulan.
Kedua, beban cicilan terlalu besar. Pengeluaran rutin untuk membayar utang dapat membatasi kemampuan seseorang memenuhi kebutuhan sehari-hari. Dalam kondisi ini, mengurangi pengeluaran non-esensial bisa membantu menyediakan ruang dalam anggaran.
Ketiga, harga kebutuhan sehari-hari meningkat. Ketika biaya makan, transportasi, tempat tinggal, atau kebutuhan rumah tangga bertambah, anggaran perlu disesuaikan agar kebutuhan utama tetap terpenuhi.
Keempat, tidak memiliki cadangan keuangan yang memadai. Pengeluaran yang terlalu besar untuk kebutuhan sekunder dapat menghambat pembentukan dana darurat dan membuat seseorang lebih rentan menghadapi pengeluaran mendadak.
Namun, downgrade lifestyle tidak otomatis menyelesaikan seluruh persoalan keuangan. Jika penghasilan memang jauh di bawah kebutuhan pokok dan kewajiban bulanan, penyesuaian gaya hidup perlu disertai evaluasi pendapatan, utang, dan kewajiban lainnya.
Lima Cara Menerapkan Downgrade Lifestyle
1. Evaluasi Pengeluaran Selama Sebulan
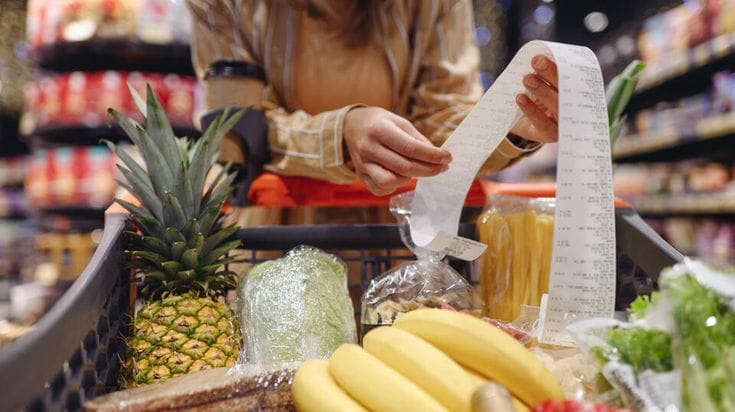
Langkah pertama adalah mengetahui ke mana uang digunakan. Catat pengeluaran untuk makanan, transportasi, tempat tinggal, tagihan, cicilan, hiburan, belanja, dan kebutuhan lainnya.
Dari catatan tersebut, pisahkan pengeluaran wajib, pengeluaran yang dapat dikurangi, dan pengeluaran yang sebenarnya bisa dihentikan.
Evaluasi ini membantu menemukan kebocoran anggaran yang sering tidak disadari, seperti biaya berlangganan yang jarang digunakan, pembelian impulsif, atau pengeluaran kecil yang berulang.
2. Bedakan Kebutuhan dan Keinginan
Tidak semua pengeluaran memiliki tingkat kepentingan yang sama. Kebutuhan pokok, biaya tempat tinggal, transportasi untuk bekerja, dan kebutuhan kesehatan perlu mendapat prioritas.
Sebaliknya, pembelian barang baru, hiburan berbayar, serta makan di luar secara berlebihan dapat dievaluasi sesuai kemampuan keuangan.
Bukan berarti seluruh keinginan harus dihilangkan. Pengeluaran untuk hiburan tetap dapat dialokasikan selama kebutuhan utama dan kewajiban penting telah diperhitungkan.
3. Cari Alternatif yang Lebih Ekonomis
Mengurangi pengeluaran tidak selalu berarti menurunkan kualitas hidup secara drastis. Banyak kebiasaan dapat dipertahankan dengan biaya lebih rendah.
Misalnya, membawa bekal dari rumah, menggunakan transportasi umum jika lebih hemat, membandingkan harga sebelum berbelanja, atau memilih aktivitas rekreasi yang tidak membutuhkan biaya besar.
Prinsipnya adalah mencari alternatif yang memberikan manfaat serupa dengan biaya lebih terjangkau.
4. Hentikan Belanja untuk Memenuhi Ekspektasi Sosial
Salah satu tantangan dalam mengubah gaya hidup adalah tekanan untuk mempertahankan penampilan atau mengikuti standar lingkungan sekitar.
Keinginan membeli pakaian bermerek, mengganti perangkat elektronik, atau mengunjungi tempat populer bisa muncul karena dorongan untuk tetap terlihat mengikuti tren.
Padahal, kondisi keuangan setiap orang berbeda. Mengambil keputusan berdasarkan kemampuan sendiri lebih penting daripada mempertahankan citra yang justru membebani anggaran.
Downgrade lifestyle akan lebih efektif ketika keputusan finansial didasarkan pada kebutuhan nyata, bukan tuntutan untuk terlihat mampu.
5. Tetapkan Target Keuangan yang Terukur
Penghematan akan lebih mudah dijalankan jika memiliki tujuan yang jelas.
Targetnya bisa berupa mengurangi pengeluaran bulanan, mengumpulkan dana darurat, menghindari penambahan utang, atau menyediakan uang untuk kebutuhan penting dalam beberapa bulan mendatang.
Catat hasil penghematan setiap bulan dan evaluasi apakah strategi yang diterapkan benar-benar membantu.
Jika pengeluaran sudah dikurangi tetapi keuangan masih mengalami defisit, berarti masalahnya mungkin tidak cukup diselesaikan melalui penghematan saja. Peningkatan pendapatan atau penataan kembali kewajiban keuangan mungkin juga diperlukan.
Downgrade Lifestyle Bukan Berarti Gagal Finansial
Perubahan gaya hidup sering kali dianggap sebagai kemunduran, terutama ketika seseorang harus meninggalkan kebiasaan yang sebelumnya sudah menjadi bagian dari rutinitas.
Padahal, kemampuan menyesuaikan pengeluaran merupakan bagian dari pengelolaan keuangan yang realistis. Standar hidup yang sesuai dengan kemampuan saat ini dapat membantu mengurangi tekanan finansial dan memberikan ruang untuk memperbaiki kondisi keuangan.
Seseorang tidak harus mempertahankan semua kebiasaan lama ketika keadaan sudah berubah. Mengurangi frekuensi belanja, memilih tempat makan yang lebih terjangkau, atau menunda pembelian barang mahal tidak serta-merta mengurangi nilai diri seseorang.
Yang perlu diperhatikan adalah memastikan penghematan tidak mengorbankan kebutuhan mendasar, seperti makanan bergizi, kesehatan, pendidikan, dan keselamatan.
Penyesuaian juga sebaiknya tidak dilakukan dengan mengabaikan kewajiban finansial yang masih berjalan. Jika pembayaran utang sudah sulit dipenuhi, evaluasi kemampuan bayar dan komunikasikan kondisi tersebut kepada kreditur melalui saluran resmi.
Kapan Downgrade Lifestyle Perlu Dievaluasi?
Downgrade lifestyle perlu dievaluasi secara berkala agar penghematan tetap realistis dan tidak menimbulkan masalah baru.
Jika pengeluaran sudah berada pada tingkat minimum tetapi kebutuhan pokok masih sulit dipenuhi, langkah berikutnya bukan semata-mata memangkas anggaran lebih jauh. Kondisi tersebut perlu ditinjau dari sisi pendapatan, tanggungan keluarga, biaya hidup, dan kewajiban finansial.
Sebaliknya, ketika kondisi keuangan mulai membaik, sebagian pengeluaran dapat disesuaikan kembali secara bertahap. Keputusan tersebut sebaiknya didasarkan pada kemampuan keuangan yang sudah lebih stabil, bukan sekadar keinginan untuk kembali ke kebiasaan lama.
Pada akhirnya, downgrade lifestyle bukan perlombaan untuk menjadi orang yang paling hemat. Langkah ini merupakan cara untuk menyelaraskan pengeluaran dengan kemampuan finansial, sehingga kebutuhan penting tetap terpenuhi dan keputusan keuangan dapat dibuat dengan lebih terencana.
Komentar